

|
|
In de Wet Belastingplan 2027 wordt de leeftijdsgrens voor de youngtimerregeling per 1 januari 2027 verhoogd naar 17 jaar en per 1 januari 2028 naar 20 jaar. Hierdoor valt echter een groep gebruikers tijdelijk uit de regeling (in 2028 en 2029), om er vanaf 2030 weer onder te vallen. De Tweede Kamer heeft een amendement aangenomen waarmee wordt voorkomen dat auto’s, die al in de youngtimerregeling zitten, er tijdelijk uitvallen. Dit wordt betaald door de bijtelling tijdelijk te verhogen naar 45%....

Op 12 november 2026 heeft de Tweede Kamer het Belastingplan en de Novelle uitbreiding vermogenswinstbelasting box 3 aangenomen. Naast het Belastingplan is ook een aantal amendementen aangenomen, die het eerdere plan wijzigen....
Voor ondernemers is de zelfstandigenaftrek een belangrijke fiscale faciliteit. Om hiervoor in aanmerking te komen, moet een ondernemer voldoen aan het zogenoemde urencriterium. Dit betekent dat hij in een kalenderjaar minimaal 1.225 uren aan zijn onderneming moet besteden. Deze uren kunnen zowel direct (werkzaamheden voor klanten) als indirect (bijvoorbeeld acquisitie of administratie) zijn....
Een vennootschap financiert de huurkoop waarmee een gelieerde vennootschap per 1 januari 2015 een onderneming overneemt. De verkoper blijft eigenaar tot de laatste termijn en laat de aandeelhouder achter beide vennootschappen borg staan. De vennootschap waardeert haar vordering in rekening-courant in 2020 af en neemt een verlies van ruim € 150.000. De inspecteur weigert de aftrek van dit verlies. De rechtbank geeft hem gelijk. Staat de aandeelhouder ook voor die financiering borg, dan is een afwaardering van de vordering niet aannemelijk. Staat hij niet borg, dan heeft de bv volgens de rechtbank juist een onzakelijke lening verstrekt....
Ouders schenken in 2014 certificaten van aandelen in hun bedrijf aan hun drie kinderen. Dankzij de bedrijfsopvolgingsregeling (BOR) blijft de schenkbelasting beperkt, mits de kinderen het bedrijf vijf jaar voortzetten. Als in 2017 een faillissement onafwendbaar is, vernietigt de familie de schenking wegens dwaling over die voorwaarde. Bij een van de kinderen vordert de inspecteur toch schenkbelasting na over een belaste verkrijging van € 463.710. Haar verzoek om vermindering tot nihil strandt bij het hof, omdat de dwaling is voorgewend....
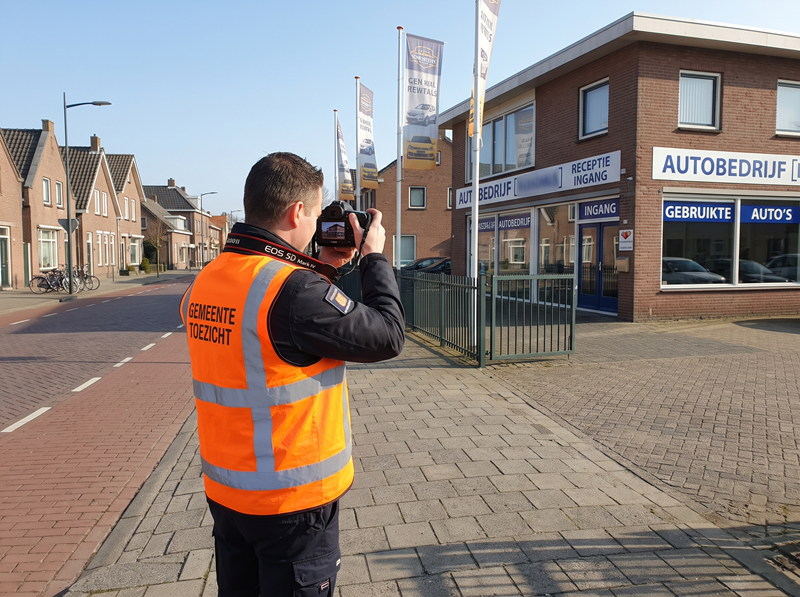
Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45 m² reclame en vier reclamevoorwerpen. Daar is onduidelijk welke meters bij welke uiting horen en van de vier voorwerpen blijft alleen een deurmat over. De aanslag in Kampen blijft staan, die in Groningen sneuvelt volledig. Hoe komt dit?...
Het kabinet heeft een derde nota van wijziging op het Belastingplan 2027 naar de Tweede Kamer gestuurd. De stemming in de Tweede Kamer staat gepland voor 12 november. In de derde nota van wijziging zijn de volgende maatregelen opgenomen:...
Het kabinet wil het nieuwe box 3-stelsel ingrijpend aanpassen. In een novelle op het wetsvoorstel Wet werkelijk rendement box 3 wordt voorgesteld om niet alleen vastgoed, maar ook vrijwel alle financiële beleggingen onder een vermogenswinstbelasting te brengen. Tegelijkertijd wordt de invoering van het nieuwe stelsel een jaar uitgesteld naar 1 januari 2029....

Vanaf 2027 is een nieuw toelatingsstelsel voor partijen die werknemers uitlenen (uitleners) van kracht. Dit is geregeld in de Wet toelating terbeschikkingstelling arbeidskrachten (Wtta). Uitleners zijn bedrijven die tegen vergoeding werknemers ter beschikking stellen om onder toezicht en leiding van een ander werk te verrichten. Hieronder vallen onder meer uitzendbureaus, detacheerders, payrollbedrijven en bedrijven die incidenteel personeel uitlenen. Collegiale uitleen, waarbij geen winst wordt gemaakt, valt niet onder het toelatingsstelsel. Hetzelfde geldt voor in- en uitleen binnen concernverband. Daarnaast geldt de Wtta voor inleners, oftewel bedrijven die personeel inhuren....

Zelfstandigenaftrek
Ondernemers, die voldoen aan het urencriterium, hebben recht op de zelfstandigenaftrek. De zelfstandigenaftrek is niet hoger dan het bedrag van de winst vóór ondernemersaftrek. Sinds 2021 wordt de zelfstandigenaftrek stapsgewijs teruggebracht, naar € 900 in 2027. In 2026 is de aftrek € 1.200. AOW-gerechtigden hebben recht op 50% hiervan....